

Nieuws
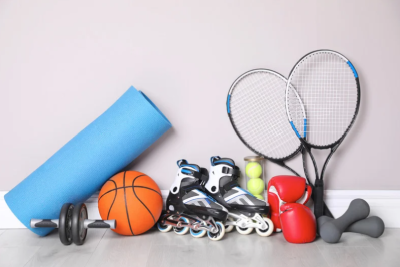
Btw-sportvrijstelling geldt voor sportabonnement universiteit, maar niet voor de verhuur van sportattributen
Een universiteit die studenten, medewerkers en derden tegen betaling laat sporten in haar sportcentrum, is voor deze activiteit vrijgesteld van btw. De afzonderlijke verhuur van sportattributen, zoals tennisrackets, valt volgens de Kennisgroep omzetbelasting niet onder de... Lees meer »
Nieuwe Zelfstandigenwet: meer duidelijkheid voor opdrachtgevers en zzp’ers?
Vorig jaar werd het wetsvoorstel Zelfstandigenwet voor het eerst ter internetconsultatie aangeboden. Sindsdien is het voorstel op verschillende onderdelen ingrijpend aangepast. Op 1 oktober 2026 is een nieuwe versie van het wetsvoorstel in internetconsultatie gebracht. Lees meer »
Vaste kostenvergoeding achteraf? Nieuw standpunt Belastingdienst
Veel organisaties werken met een vaste kostenvergoeding voor bijvoorbeeld representatiekosten, consumpties onderweg of kleine zakelijke uitgaven. Om een dergelijke vergoeding onbelast (als gerichte vrijstelling / intermediaire kosten) te kunnen geven, moet een kostenonder... Lees meer »
Verplichte e-facturatie voor bedrijven vanaf 2030
Het kabinet wil vanaf 1 juli 2030 e-facturatie verplicht stellen voor zakelijke transacties, zie dit bericht. De verplichting gaat gelden voor zowel grensoverschrijdende als binnenlandse transacties tussen bedrijven (btw-ondernemers). Lees meer »
Uitstel Wet loontransparantie in Den Haag: géén afstel op de werkvloer
De parlementaire behandeling van de Wet implementatie Richtlijn loontransparantie mannen en vrouwen lijkt vertraging op te lopen. Hoewel de wet op 1 januari 2027 van kracht zou moeten worden, zijn de plenaire vergaderingen van de Tweede Kamer nu ingepland op 7 december 20... Lees meer »
Hospicezorg is voor de btw niet per definitie vrijgesteld van btw
Een low care hospice dat verblijf, maaltijden en ondersteuning faciliteert, maar zelf geen medische of verpleegkundige zorg verleent, verricht volgens het Gerechtshof Den Haag een btw-belaste dienst (vindplek arrest: ECLI:NL:GHDHA:2026:2775). Lees meer »
Vennootschapsbelasting: de belangrijkste voorstellen van Prinsjesdag 2026
In het Belastingplan 2027 worden enkele wijzigingen voor de vennootschapsbelasting voorgesteld. Verduidelijking begrip "publieke middelen" in de onderwijs-/onderzoeksvrijstelling (art. 6b lid 1 onderdeel b Wet Vpb 1969) Om de subjectieve onderwijs- en/of onderzoeksvrijste... Lees meer »
Indirecte belastingen (BTW / OVB): de belangrijkste voorstellen van Prinsjesdag 2026
In het Belastingplan 2027 worden beperkte relevante wijzigingen in de indirecte belastingen voorgesteld. Hierna gaan wij in op de meest in het oog springende voorstellen voor de overdrachtsbelasting en de omzetbelasting. Lees meer »
Loonheffingen: de belangrijkste voorstellen van Prinsjesdag 2026
In het Belastingplan 2027 worden verschillende wijzigingen in de loonheffingen voorgesteld. Naar ons oordeel bevat het pakket geen verrassingen. Een deel van de eerder aangekondigde maatregelen wordt wettelijk vastgelegd, zoals de verhoging van de onbelaste kilometervergo... Lees meer »
Bufferbudget Participatiewet: meer inkomenszekerheid, maar ook een fiscale uitvoeringsopgave
Vanaf 1 januari 2027 wordt met artikel 34b van de Participatiewet het bufferbudget geïntroduceerd. Gemeenten krijgen daarmee een nieuw maatwerkinstrument om inkomensschommelingen op te vangen die kunnen ontstaan wanneer inwoners vanuit de bijstand gaan werken. Lees meer »
- Home
- Nieuws
WIE ZIJN WIJ?
Wij staan voor slimme oplossingen en samenwerking. Wij werken vanuit de visie dat een belastingadviseur een duurzame en betrokken relatie onderhoudt met zijn klanten, hoogwaardige, maar praktisch toepasbare adviezen geeft en weet wat er speelt in de publieke sector. Daarbij hebben wij oog voor de publieke functie die uw organisatie heeft. Wij staan voor een uitstekende prijs-kwaliteitverhouding en maximale toegevoegde waarde.
NIEUWSBRIEF
Wilt u op de hoogte blijven van belangrijke fiscale ontwikkelingen in de publieke sector? Laat uw e-mailadres achter en schrijf u in.


